
Oszacuj wartość przedsiębiorstwa metodą zdyskontowanych przepływów pieniężnych. Połącz dane historyczne z prognozą i sprawdź, jak założenia wpływają na wycenę.
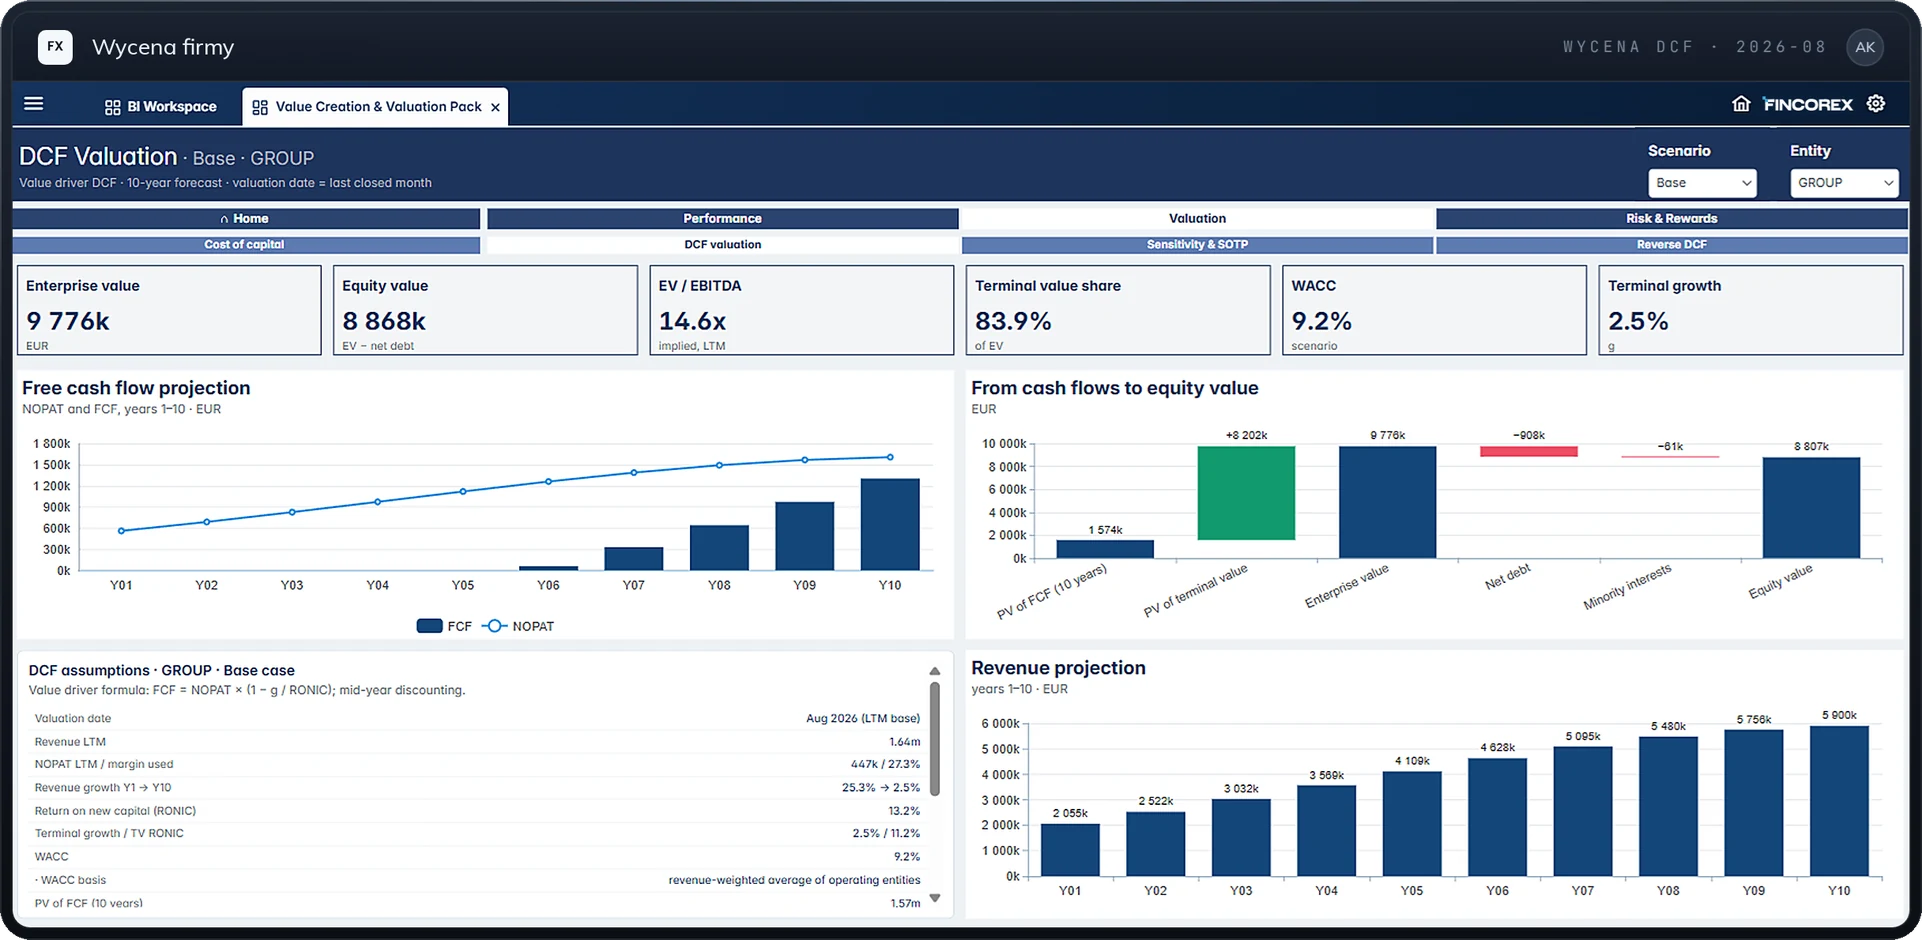
Punkt odniesienia do prognozy.
Przychody, koszty i marże w kolejnych latach.
Uwzględnienie CAPEX w przepływach.
Wpływ zmian zapasów, należności i zobowiązań operacyjnych.
Wolne przepływy pieniężne dla przedsiębiorstwa (FCFF).
Przeliczenie przyszłych przepływów na wartość bieżącą.
Wartość przepływów po okresie szczegółowej prognozy.
Suma zdyskontowanych przepływów i wartości rezydualnej.
Porównanie wyników przy różnych stopach dyskontowych.
W uproszczonym przykładzie spółka generuje 10 mln PLN wolnych przepływów rocznie. Tabela pokazuje przejście od wyniku operacyjnego po podatku do przepływu w pierwszym roku prognozy.
Uproszczony przykład · dane ilustracyjne
Przy tych samych przepływach i zerowym wzroście po okresie prognozy wyższa stopa dyskontowa obniża wartość bieżącą przedsiębiorstwa.
W każdym wariancie zmienia się wyłącznie stopa dyskontowa. Dane ilustracyjne.
Wykorzystaj dane historyczne jako punkt odniesienia dla prognozy.
Uwzględnij wynik operacyjny, inwestycje i zmiany kapitału obrotowego.
Zdyskontuj przepływy i wartość rezydualną.
W przykładzie wartość bieżąca przepływów z pięciu lat wynosi 37,91 mln PLN. Zdyskontowana wartość przepływów po tym okresie wnosi kolejne 62,09 mln PLN.
Dane ilustracyjne
Metoda DCF wycenia przedsiębiorstwo jako sumę przyszłych wolnych przepływów pieniężnych zdyskontowanych na dzień wyceny stopą odpowiadającą kosztowi kapitału (WACC).
To wartość przepływów generowanych po okresie szczegółowej prognozy, sprowadzona do wartości bieżącej. Często stanowi znaczną część wyceny.
Nie. Wartość przedsiębiorstwa (EV) dotyczy całego kapitału. Aby otrzymać wartość kapitału własnego, od EV odejmuje się dług netto.
Pokazuje, jak zmienia się wycena przy innych założeniach – np. stopie dyskontowej – przy niezmienionych pozostałych parametrach.
W ramach Proof of concept odtworzymy Twój model raportowy lub planistyczny w Fincorex® i pokażemy na kolejnym spotkaniu.
Umów prezentację