
Sprawdź, z czego wynika kwota w raporcie. Przejdź od wyniku spółki przez dział i konto do zapisów księgowych dostępnych w Twoim zakresie uprawnień.
Sprawdzenie pozycji składających się na kwotę w raporcie.
Analiza kosztów według miejsc ich powstawania.
Rozbicie pozycji raportowej na konta przypisane w modelu.
Widok kwoty, daty i numeru dokumentu, jeśli są dostępne w źródle.
Spółka, okres i MPK jako punkt odniesienia do szczegółów.
Porównanie wykonania z planem na kolejnych poziomach.
Porównanie sumy zapisów z wartością raportową.
Szczegóły zależne od zakresu integracji danych.
Widoczność raportów i szczegółów zgodnie z uprawnieniami.
Zacznij od wyniku firmy. Przejdź do kosztów wybranego działu, a następnie do danych księgowych. Sprawdź, które pozycje odpowiadają za odchylenie od budżetu.
Przykład ścieżki analizy · PLN · dane ilustracyjne
Wybierz usługi marketingowe w MPK Sprzedaż. W czerwcu wykonanie wynosi 200 tys. PLN wobec 120 tys. PLN budżetu. W przykładowych danych trzy zapisy składają się na wykonanie tej pozycji.
200 tys. PLN to suma zapisów wykonania. Odchylenie 80 tys. PLN wynika z porównania tej sumy z budżetem konta. Dane ilustracyjne.
Zachowaj kontekst spółki i okresu, przechodząc na kolejny poziom raportu.
Zacznij od kosztów operacyjnych i porównania z budżetem.
Wybierz dział i pozycję kosztową, która wymaga wyjaśnienia.
Sprawdź daty, opisy i kwoty pozycji dostępnych w źródle.
Porównaj sumę zapisów z kwotą na koncie w raporcie. Zakres szczegółów zależy od danych dostępnych w źródle i nadanych uprawnień.
Dostęp do danych zgodnie z nadanymi uprawnieniami.
Kokpity i raporty oparte na danych modelu.
Integracja systemów F-K, ERP, sprzedaży, HR i Excela.
Zmiany kont, MPK i formatek w zakresie uprawnień.
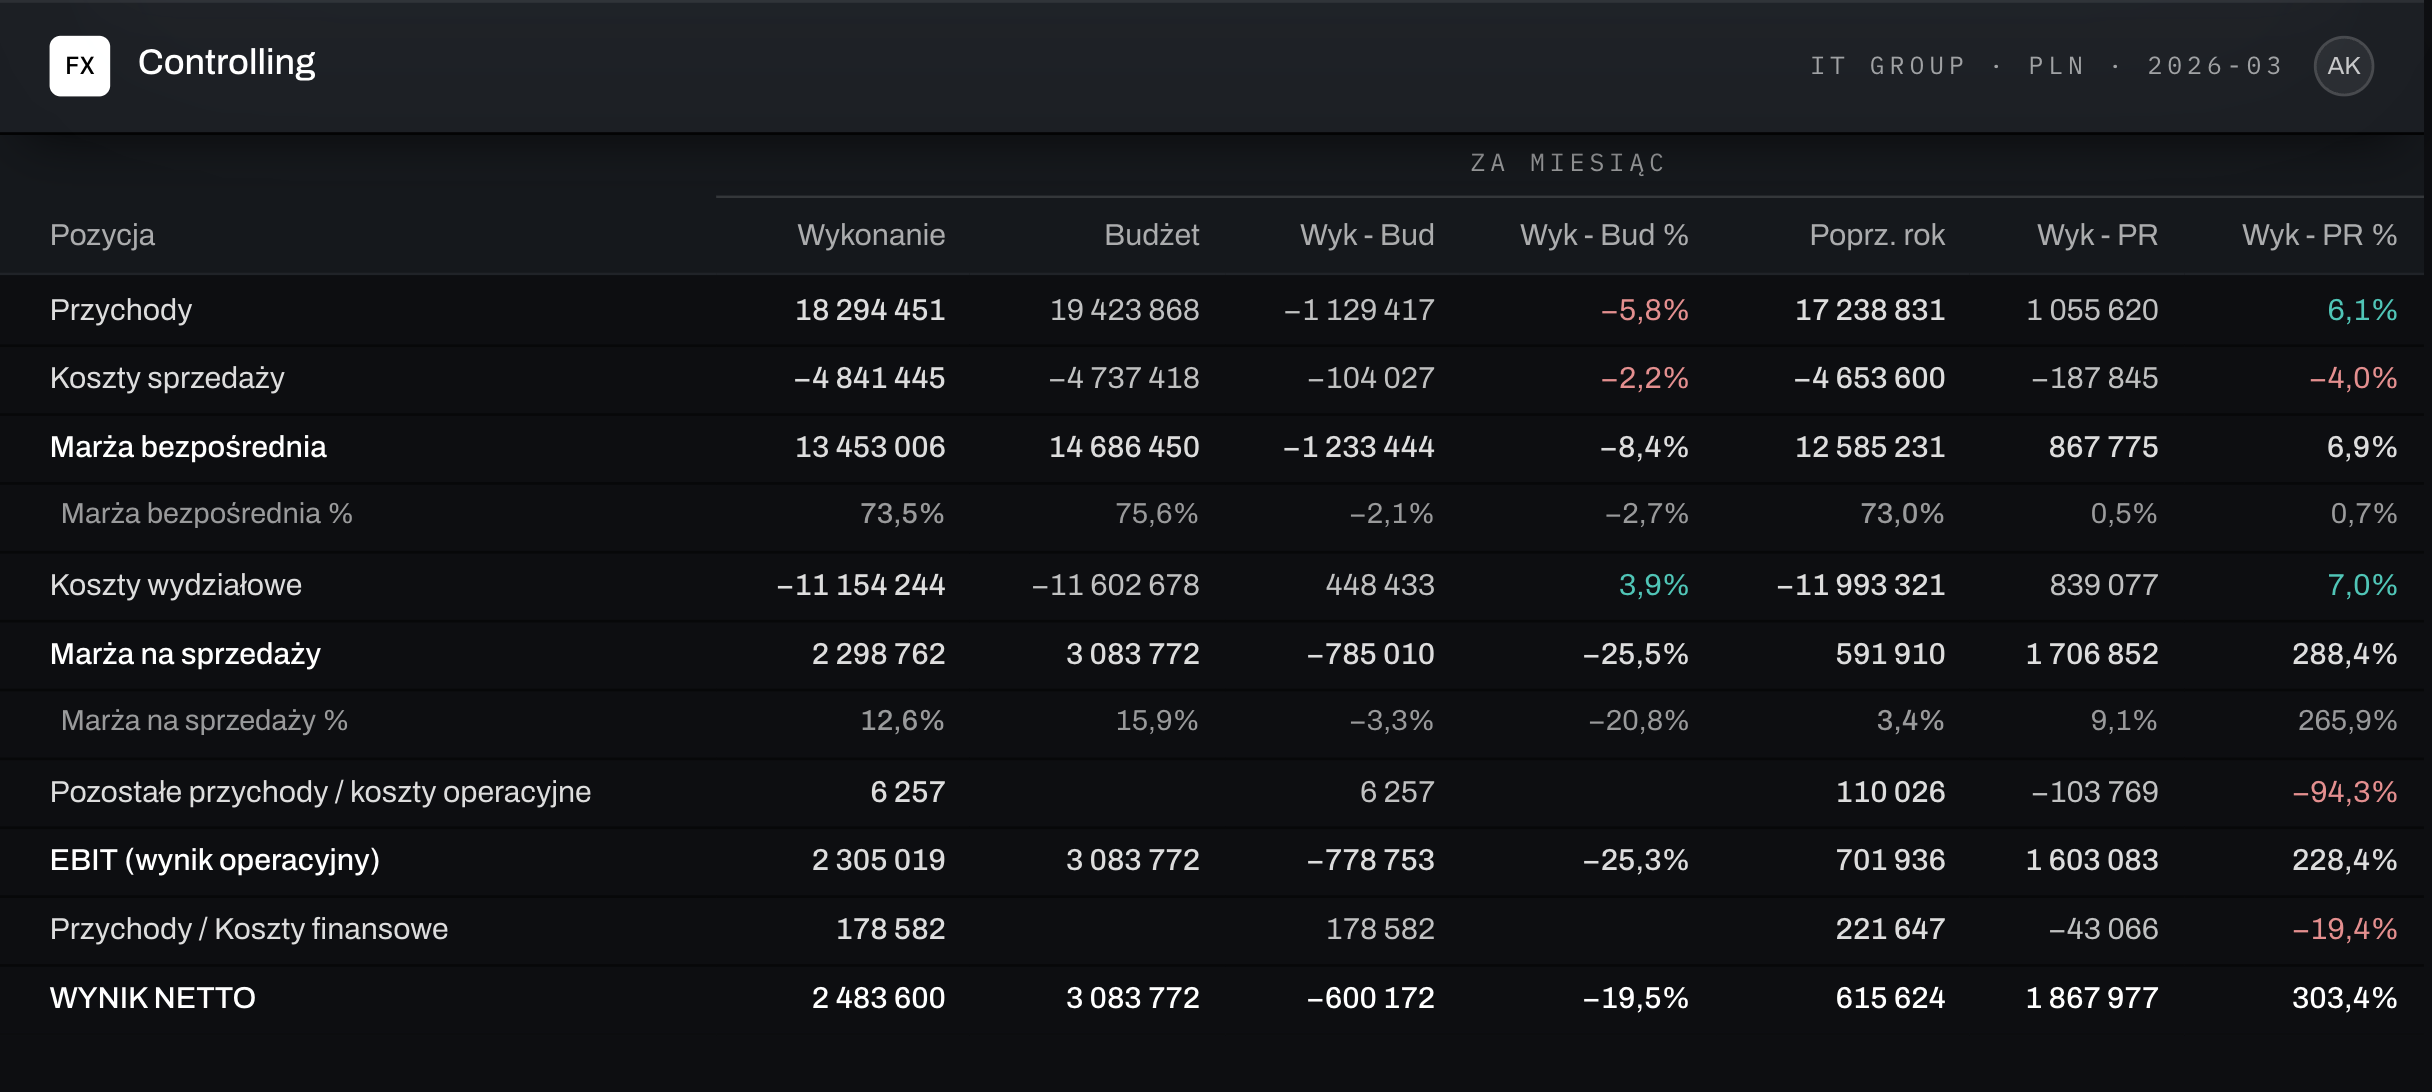
Przykładowy układ raportu · dane ilustracyjne
To przejście od kwoty w raporcie do danych, z których się składa – od wyniku spółki, przez MPK i konto, aż do pojedynczych zapisów księgowych.
Datę, numer dokumentu, opis i kwotę – w zakresie, w jakim te dane są dostępne w systemie źródłowym.
Tak. Na każdym poziomie porównasz wykonanie z budżetem i wskażesz konta oraz zapisy, które odpowiadają za różnicę.
Nie musi. Dostęp do szczegółów ustalasz według ról – zarząd może widzieć wynik, a kontroler także zapisy źródłowe.
Najczęściej z systemu F-K lub ERP. Zakres szczegółów zależy od integracji danych z modelem Fincorex®.
W ramach Proof of concept odtworzymy Twój model raportowy lub planistyczny w Fincorex® i pokażemy na kolejnym spotkaniu.
Umów prezentację