
Wprowadź korekty na właściwym poziomie konsolidacji. W Fincorex® prześledzisz ich wpływ na bilans i rachunek wyników, od danych spółek po sprawozdanie grupy.
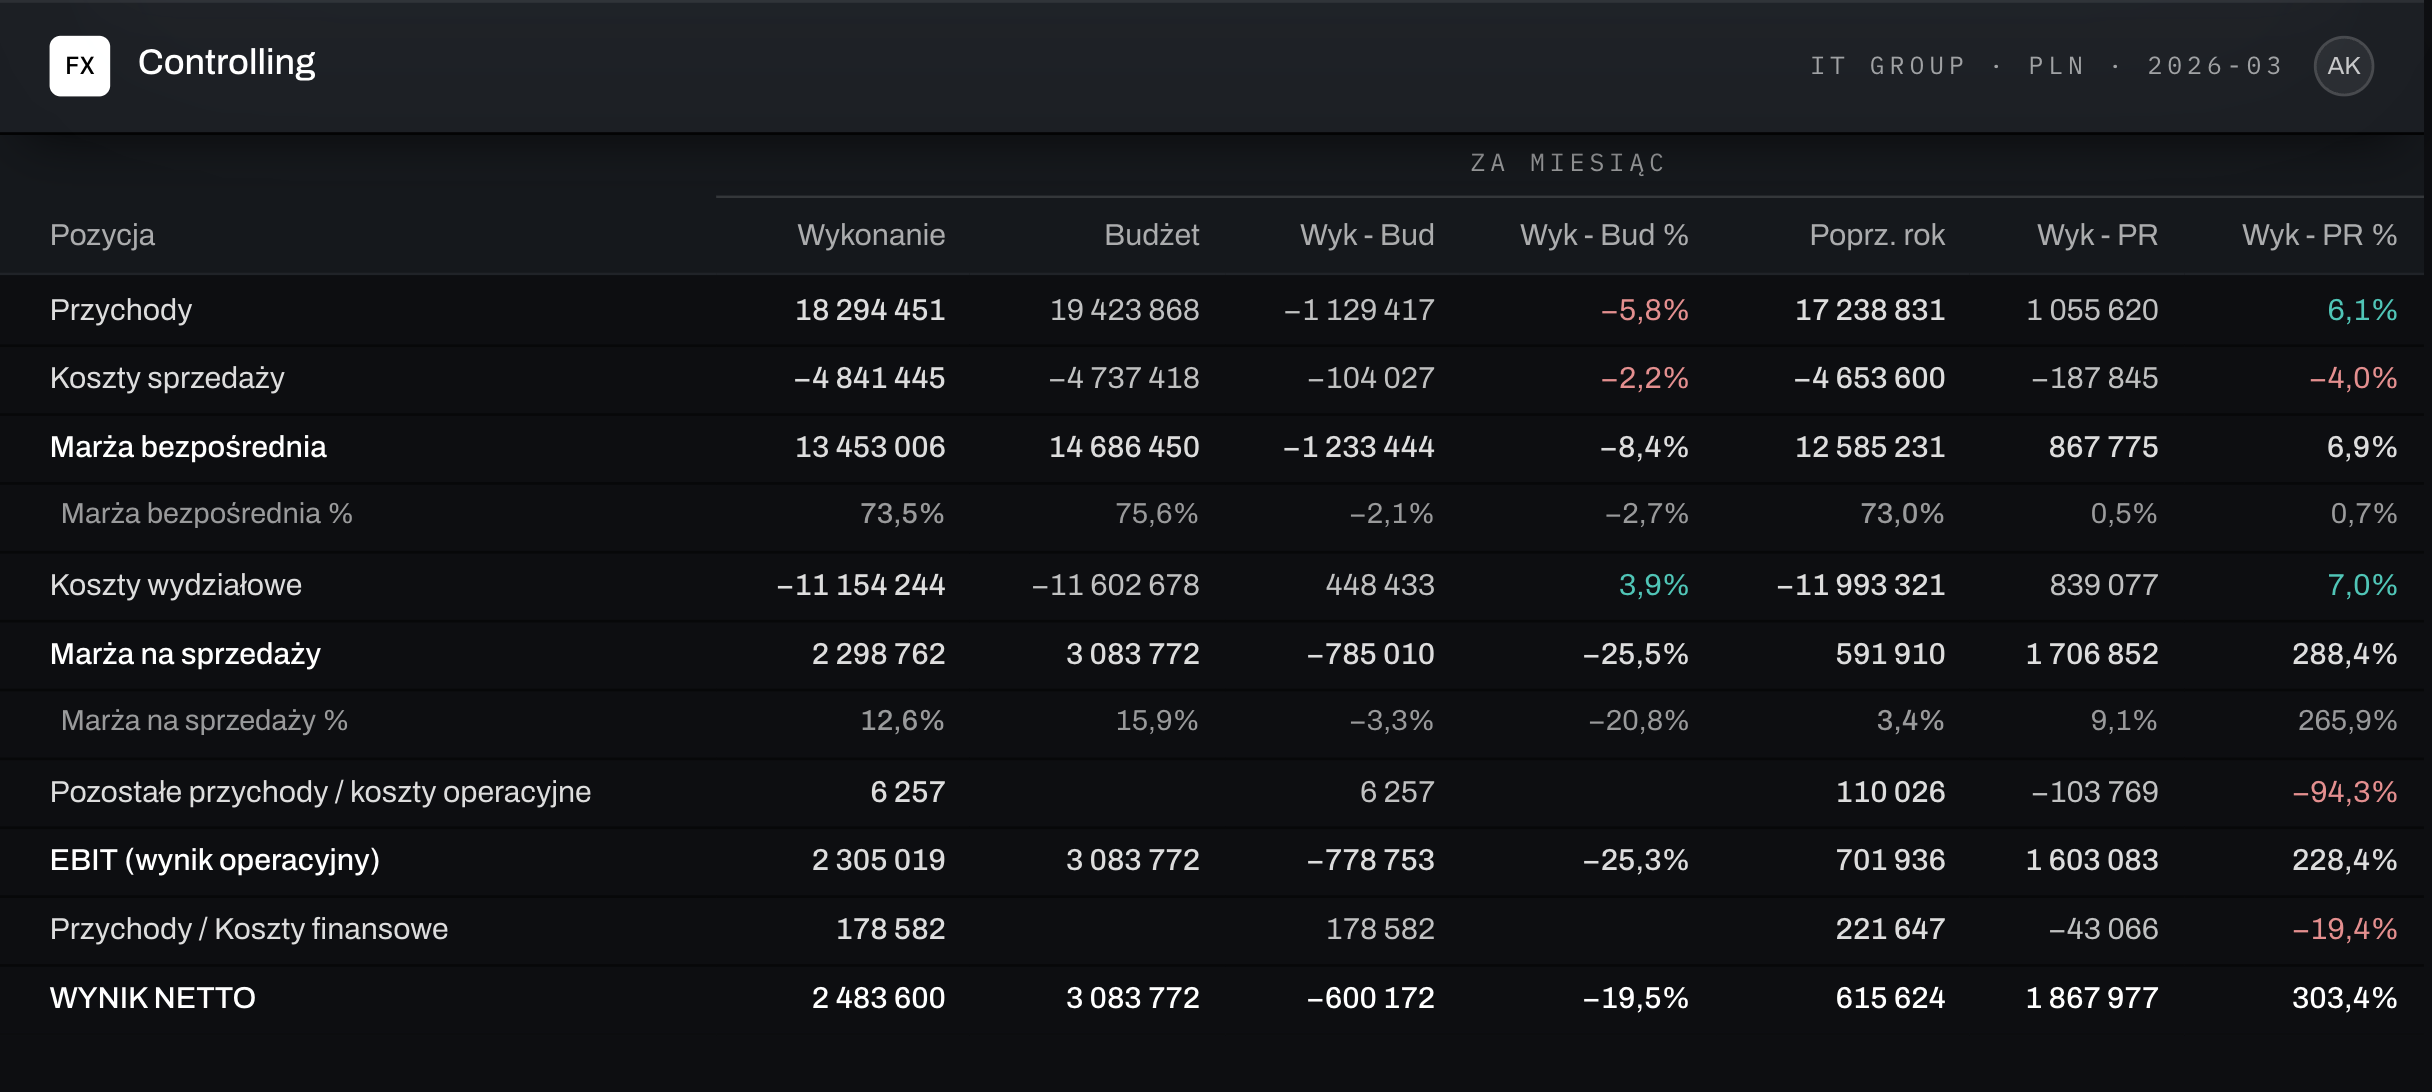
Zestawienie korekt przypisanych do okresu.
Ujęcie korekty w podgrupie lub na poziomie grupy.
Zmiany widoczne na odpowiednich pozycjach bilansu.
Wpływ na koszty, przychody i wynik.
Dostosowanie danych do zasad raportowania grupy.
Ujęcie korekty niezrealizowanej marży wewnątrzgrupowej.
Porównanie pozycji przed korektą i po jej ujęciu.
Wgląd w korekty w kolejnych etapach konsolidacji.
Sprawozdanie z uwzględnieniem korekt i wyłączeń.
Towar kupiony od spółki z grupy pozostaje w zapasach na koniec okresu. W przykładzie korekta zmniejsza wartość zapasów i wynik operacyjny o 300 tys. PLN.
Fragment zestawienia · dane ilustracyjne
Wynik operacyjny przed dwiema korektami wynosi 12 mln PLN. Po ujęciu marży w zapasach na poziomie podgrupy i korekty rezerw na poziomie grupy wynosi 11,58 mln PLN.
W zestawieniu widać kwotę każdej korekty i poziom, na którym została ujęta.
Przypisz korektę do okresu, pozycji i poziomu konsolidacji.
Ujmij korektę na odpowiednich pozycjach raportowych.
Porównaj wartości przed ujęciem korekty i po jej uwzględnieniu.
Sprawdź, jakie korekty składają się na zmianę danej pozycji. W przykładzie korekta rezerw zwiększa rezerwy w bilansie i koszty operacyjne o tę samą kwotę.
Miejsce ujęcia korekty.
Podgrupa lub grupa.
Kwota zmiany w walucie grupy.
Podstawa sprawozdania grupowego.
Widok koncepcyjny · dane ilustracyjne
Na poziomie podgrupy lub całej grupy – zależnie od tego, których jednostek dotyczy korekta i na jakim etapie konsolidacji powinna zostać uwzględniona.
Eliminacje ICO wyłączają uzgodnione transakcje i salda między spółkami. Korekty zmieniają wartość pozycji, np. usuwają niezrealizowaną marżę w zapasach lub ujednolicają zasady wyceny.
W rejestrze korekt i w widoku przed i po – dla każdej korekty widać poziom, pozycje bilansu i RZiS oraz zmianę wyniku.
Tak. Na przykład korekta marży w zapasach zmniejsza wartość zapasów w bilansie i jednocześnie zwiększa koszt własny sprzedaży.
W ramach Proof of concept odtworzymy Twój model raportowy lub planistyczny w Fincorex® i pokażemy na kolejnym spotkaniu.
Umów prezentację